Chinese
 English
 français
 Deutsch
 italiano
 português
 Nederlands
 日本語
 한국의


- Informe del mercado de baterías de energía de China H1 2026: seis tendencias que reconfiguran la demanda de equipos de baterías
- Guía de configuración de laboratorio de baterías de estado sólido llave en mano
- Materiales conductores para baterías de litio: guía comparativa entre CNT y grafeno
- Guía paso a paso para asociarse con un desarrollador de tecnología de baterías de iones de sodio en China
- Guía completa para implementar tecnología industrial de baterías de estado sólido en la fabricación
Informe del mercado de baterías de energía de China H1 2026: seis tendencias que reconfiguran la demanda de equipos de baterías
Por Dany Huang, Ph.D. · XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.
Esta revisión de mercado se basa en el China Power Battery Market Research Report, 2026 H1, y se ha ampliado con las implicaciones de equipos y procesos para fabricantes, instituciones de investigación e inversores en líneas de producción. Las referencias de equipos enlazan con las páginas de productos correspondientes en este sitio.
Resumen ejecutivo
En el primer semestre de 2026, el año inaugural del 15.º Plan Quinquenal de China, la industria china de baterías de potencia continuó creciendo con alta calidad. Las instalaciones alcanzaron 335,6 GWh (+12,0%), mientras que las ventas combinadas de baterías de potencia y de almacenamiento de energía alcanzaron 661,3 GWh (+36,2%). El fosfato de hierro y litio (LFP) consolidó su posición con una cuota de instalaciones del 81,0%. El mercado está configurado por un «duopolio de CATL y BYD con un segundo nivel fuertemente disputado»: la concentración del top 10 se sitúa en el 93,9%, aunque las posiciones dentro del segundo nivel cambian con frecuencia. La rentabilidad es marcadamente divergente: los principales fabricantes de celdas registran márgenes brutos y netos muy superiores a los de los fabricantes de vehículos, mientras que algunos productores de tercer nivel aumentan sus ingresos sin aumentar los beneficios o siguen registrando pérdidas.
| Indicador | Valor | Comentario |
| Instalaciones nacionales, H1 de 2026 | 335,6 GWh | +12,0 % interanual |
| Cuota de LFP en las instalaciones | 81,0 % | Química dominante reforzada |
| Concentración del top 10 | 93,9 % | Duopolio más un segundo nivel disputado |
| Cuota de CATL en las instalaciones | 46,0 % | +2,99 puntos porcentuales |
| Beneficio neto de CATL atribuible a los accionistas, H1 | 43.284 millones de RMB | +42,0 % |
| Cuota de la batería en la lista de materiales (BOM) del vehículo | 35–40 % | El mayor elemento de costo individual |
| Tasa de crecimiento anual compuesta (CAGR) del mercado de paquetes de baterías para aviación | 41,8 % | La economía de baja altitud como nuevo motor |
| Crecimiento de los envíos de robots humanoides, 2026 | +700% | Volumen global superior a 51.000 unidades |
Alcance: instalaciones de baterías de energía domésticas en China, de enero a junio de 2026, obtenidas de los datos de la Alianza de Innovación de Baterías de Automóviles de China (China Automotive Battery Innovation Alliance) según lo informado el 16 de julio de 2026. La cifra para todo el año es una previsión institucional, no un dato realizado. Las cifras de beneficio neto y cuota de mercado son divulgaciones de la empresa a nivel de grupo cuando se indique.
Seis conclusiones en breve
- Mercado: crecimiento constante, una estructura congelada. El crecimiento de las instalaciones se ha desacelerado a una tasa baja de dos dígitos; la industria ha pasado de una expansión de alta velocidad a una actualización estructural. La penetración de LFP superó el 80%, mientras que las químicas ternarias se retiran a los modelos de gama alta y de exportación.
- Empresas: el ganador se lleva la mayor parte. CATL obtuvo un beneficio neto de 43.284 mil millones de RMB en el primer semestre con un gasto en I+D de 11.377 mil millones de RMB; el gasto en I+D de BYD de 28.900 millones de RMB ocupó el primer lugar en todo el mercado de acciones A. Los márgenes de segunda categoría se encuentran generalmente en un solo dígito, y algunos productores de tercera categoría siguen registrando pérdidas.
- Aplicaciones: la segunda curva de crecimiento ha comenzado. La economía de baja altitud (eVTOL) y los robots humanoides se han convertido en campos de pruebas para baterías de alta densidad energética, donde las químicas de estado sólido y semiestado sólido alcanzan escala primero.
- Tecnología: múltiples rutas en paralelo. LFP de quinta generación más LMFP, celdas de iones de sodio producidas en masa, y celdas semisólidas y totalmente sólidas que pasan a la fase piloto y de demostración; la industria ya no apuesta por una sola química.
- Reciclaje: una reconstrucción del cumplimiento normativo. En julio de 2026, el Ministerio de Industria y Tecnología de la Información retiró las disposiciones de uso escalonado, integrando las baterías retiradas en un sistema unificado de "utilización integral" y elevó los umbrales de recuperación a al menos el 98% para el níquel, cobalto y manganeso, y el 90% para el litio.
- Planificación: de la escala al valor. El 15.º Plan Quinquenal apunta hacia un desarrollo de gama alta, inteligente, ecológico e internacional, priorizando las tecnologías totalmente sólidas, de iones de sodio y de litio-metal, al tiempo que se expande a la baja altitud, la robótica y otras nuevas aplicaciones.
Juicio central. La industria de baterías de energía de China ha pasado de liderar en escala a competir en valor. A corto plazo, la liquidación de capacidad y la competencia de precios siguen siendo los temas dominantes. A mediano plazo, las baterías de alto rendimiento (estado sólido, iones de sodio, carga rápida, LMFP) y los nuevos escenarios de aplicación (baja altitud, inteligencia incorporada) definirán la próxima curva de crecimiento. La capacidad de reciclaje y la huella de carbono se están convirtiendo en el billete de entrada a la competencia global.
01 Descripción general de la industria y estructura del mercado
Alcance: la "batería de energía" en este informe se refiere a las baterías de tracción de ion de litio para vehículos de nuevas energías (LFP y ternarias), ampliada en la sección de aplicaciones emergentes a celdas de alta densidad energética para eVTOL y robots humanoides. Las estadísticas siguen a la Alianza de Innovación de Baterías de Automóviles de China (China Automotive Battery Innovation Alliance), a menos que se indique lo contrario.
1.1 Escala general: el crecimiento cambia de marcha hacia un rango bajo de dos dígitos
En la primera mitad de 2026, las instalaciones acumuladas de baterías de energía de China alcanzaron 335,6 GWh, un 12,0 % más interanual. Las ventas combinadas de baterías de energía y de almacenamiento de energía alcanzaron los 661,3 GWh (+36,2 %), y las ventas acumuladas de enero a julio aumentaron a 790,4 GWh (+37,1 %). En un horizonte más largo, las instalaciones crecieron de 63,6 GWh en 2020 a 769,7 GWh en 2025, lo que representa más de un aumento de diez veces en cinco años. La industria ha pasado del crecimiento de alta velocidad al crecimiento estructural; las instituciones pronostican instalaciones domésticas para todo el año 2026 de aproximadamente 888,7 GWh (+10,8 %).
Para los planificadores de equipos, la lectura práctica de este cambio es que la capacidad ya no es la limitación. El crecimiento ahora proviene de las transiciones químicas, la mejora del rendimiento y el costo por GWh, los parámetros establecidos por la preparación de electrodos y el tren de ensamblaje de celdas, desde el recubrimiento hasta la formación. Es la perspectiva desde la cual trabaja TOB NEW ENERGY al especificar líneas para los clientes: el rendimiento es ahora la parte fácil, y la flexibilidad es la parte difícil.
1.2 Química: la "era del 80%" del fosfato de hierro y litio
Las instalaciones de LFP alcanzaron 272,0 GWh en el primer semestre de 2026, una cuota del 81,0% (+11,5%), mientras que las químicas ternarias representaron 63,4 GWh (18,9 %, +14,2 %). Las ventajas del LFP son concretas: temperatura de fuga térmica superior a 500 °C, vida útil de 3.000 a 10.000 ciclos y un costo de material aproximadamente un 30% inferior al ternario. Como resultado, el LFP penetra ahora en los tres principales mercados —almacenamiento estacionario, vehículos comerciales y turismos del mercado masivo—, mientras que el ternario se retira a los modelos por encima de los 250.000 RMB y a aplicaciones de exportación. Las instituciones esperan que el LFP de quinta generación (incluido el LMFP) supere una cuota de mercado del 30% en 2026.
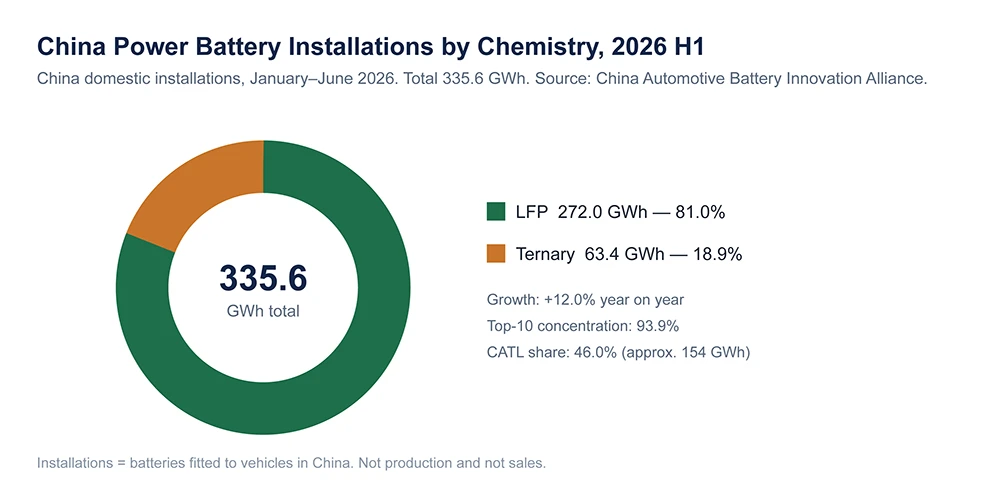
Figura 1. Instalaciones de baterías de energía en China por química, primer semestre de 2026. Fuente: Alianza de Innovación de Baterías de Automóviles de China (China Automotive Battery Innovation Alliance).
La lógica detrás de la estructura. En el primer trimestre de 2026, los envíos de baterías de almacenamiento de energía alcanzaron los 209 GWh (+115% interanual), de los cuales el LFP representó más del 97%. Por lo tanto, el almacenamiento estacionario amplifica aún más la demanda de LFP, elevándolo de "una opción para turismos" a la química base tanto de la tracción como del almacenamiento.
Esto tiene una implicación directa de suministro para el I+D y las líneas piloto: un solo laboratorio o tren piloto tiene que manejar cada vez más polvos de cátodo de LFP, LMFP y iones de sodio, además de diferentes materiales de ánodo. La manipulación de polvos de cátodo y ánodo, materiales activos catódicos como LFP, NMC, NCA y LNMO, además de grados de LMFP como polvo de cátodo de fosfato de hierro y litio y manganeso. Por lo tanto, los equipos se especifican como multiquímica desde el principio en lugar de como una instalación de una sola receta. Ese es un requisito que TOB NEW ENERGY incorpora en sus configuraciones piloto y de producción.
1.3 Panorama competitivo: un duopolio estable y un segundo nivel concurrido
La concentración de instalaciones del primer semestre de 2026 alcanzó CR3 = 69,4 %, CR5 = 80,6 % y CR10 = 93,9 %, manteniéndose en un nivel alto. CATL lideró con 154,25 GWh (46,04 %), un aumento de 2,99 puntos porcentuales interanuales. BYD le siguió con 57,42 GWh (17,14 %); sobre la base exclusiva de vehículos de pasajeros, la cuota de BYD fue del 46,7 %. Gotion, CALB y EVE se clasificaron del tercero al quinto con diferencias de menos de 0,2 puntos porcentuales entre ellos. LG Energy Solution fue la única marca extranjera en el top ten.
Nota sobre la metodología: según la base exclusiva de vehículos de pasajeros de Gasgoo Research, CATL representó 100,7 GWh (42,7 %) y FinDreams Battery 53,8 GWh (22,8 %), un 65,5 % combinado, mientras que la base de todos los vehículos sitúa a CATL en el 46,04 %. Este informe sigue la base de todos los vehículos de la Alianza de Innovación de Baterías de Automóviles de China y etiqueta cada base según su uso.
02 Fabricantes líderes: escala, ingresos, beneficio neto e inversión en I+D
Periodo de datos: primer semestre de 2026, en RMB. BYD se reporta a nivel de grupo (incluidos vehículos y electrónica); otras empresas se presentan principalmente en su negocio de baterías. La divulgación de I+D está completa solo para CATL y BYD; otros fabricantes no revelan la I+D del segmento de baterías por separado.
2.1 Ingresos y beneficio neto: los líderes dominan, los niveles están bien diferenciados
Las cifras se extraen del informe semestral y los anuncios de 2026 de cada empresa. La divulgación semestral de CATL sigue siendo el punto de referencia para el sector, porque su escala marca la curva de costes de la industria.
| Empresa | Ingresos (miles de millones de RMB) | Interanual | Beneficio neto (miles de millones de RMB) | Interanual | Instalaciones del S1 (GWh) | Nivel |
| CATL | 276,917 | +54,8 % | 43,284 | +42,0 % | 154,25 | Primer nivel |
| BYD (grupo) | 344,815 | - | 12,325 | - | 57,42 | Primer nivel (cautivo) |
| EVE Energy | 45,691 | +62,2 % | 3,301 | +105,7% | 16,80 | Segundo nivel |
| Gotion High-tech | 27,776 | - | 1,386 | Alto crecimiento | 20,75 | Segundo nivel |
| CALB | 27,084 | +65,0% | 1,523 | +102,2% | 20,71 | Segundo nivel |
| Rept Battero | 14,916 | +57,2% | 0,778 | Volvió a ser rentable | 11,11 | Tercer nivel |
| Sunwoda | 38,179 | +41,5% | 0,603 | −29,6% | 9,15 | Tercer nivel |
| Zenergy | 5,438 | +71,4% | 0,372 | +68,6% | 9,06 | Tercer nivel |
| Farasis Energy | 3,616 | −16,9 % | −0,397 | Pérdida ampliada | - | Tercer nivel (bajo presión) |
Alcance: cifras reportadas por la empresa para el primer semestre de 2026 (enero-junio), en RMB. BYD y Sunwoda se reportan a nivel de grupo, lo que incluye vehículos, electrónica y otros negocios; las cifras del segmento de baterías no son comparables por separado. Los volúmenes de instalación son nacionales de China, a partir de datos de alianzas. La I+D se divulga solo para CATL y BYD.
El beneficio neto de Gotion atribuible a los accionistas en el segundo trimestre creció un 413 % interanual sobre una base baja; el beneficio neto atribuible a los accionistas en el primer semestre fue de aproximadamente 1.386 mil millones de RMB. Fuentes: informes del primer semestre de 2026, la Alianza de Innovación de Baterías para Automóviles de China, proveedores de datos financieros y medios de negocios.
2.2 Inversión en I+D: el depósito de municiones de la competencia de tecnología avanzada
La intensidad de I+D es la clave para sobrevivir al ciclo. CATL invirtió 11,377 mil millones de RMB en I+D en el primer semestre de 2026 (+12,7 %) y poseía 60 319 patentes a nivel mundial al final del período. BYD invirtió 28,9 mil millones de RMB (23,307 mil millones de RMB gastados más 5,593 mil millones de RMB capitalizados), una intensidad de I+D de aproximadamente el 8,4 %, la más alta entre las empresas cotizadas en el mercado de acciones A y 2,35 veces su beneficio neto atribuible a los accionistas durante el mismo período, con una inversión acumulada en I+D superior a los 270 mil millones de RMB. Entre los fabricantes de segundo nivel, varios han entrado en el grupo de empresas de ChiNext que invierten más de mil millones de RMB en I+D, aunque la I+D del segmento de baterías no se divulga por separado.
Diferencias en la calidad de las ganancias. El margen bruto de CATL en el primer semestre de 2026 fue del 23,93 % y el margen neto del 16,98 %. Dentro de sus segmentos, los sistemas de baterías de potencia obtuvieron un margen bruto del 20,63 % y el almacenamiento de energía un 23,96 %, mientras que los materiales de baterías y el reciclaje alcanzaron el 27,04 %. Los fabricantes de vehículos principales, por el contrario, reportan márgenes netos de solo el 1,5 % al 4,5 %; los proveedores de celdas obtienen aproximadamente cuatro veces el margen neto de sus clientes, y el beneficio se concentra claramente aguas arriba.
Esa brecha de margen se financia mediante el rendimiento de la I+D, que a su vez depende de la capacidad de medición: el número de celdas que se pueden caracterizar con precisión por unidad de tiempo del investigador. Más allá de la química, la productividad de I+D es cada vez más una función de las estaciones de trabajo: los potenciostatos multicanal y los bancos de pruebas electroquímicas, como una estación de trabajo electroquímica monocanal, permiten evaluar nuevos sistemas de materiales antes de comprometerlos con una línea piloto.
03 La cuota de la batería en la lista de materiales del vehículo
Base: estructura de costos de fabricación de vehículos de pasajeros de nuevas energías, a partir de estudios de costos de la industria, incluidas las diferencias entre clases de vehículos y rangos de precios.
La batería es el mayor elemento de costo individual en un vehículo de nuevas energías. Los estudios de la industria generalmente la sitúan entre el 30 % y el 45 % de la lista de materiales del vehículo, con un rango principal del 35 % al 40 %; en los modelos de gama baja de las clases A00 y A0 puede alcanzar el 45 %. Junto con el motor y la unidad de control electrónico, los «tres sistemas eléctricos» representan del 47 % al 55 % del costo del vehículo. Dentro del resto de la lista de materiales, el motor y el control electrónico representan del 12 % al 15 %, el chasis del 14 % al 16 %, la electrónica automotriz y los sistemas inteligentes del 8 % al 10 %, y otros componentes aproximadamente del 15 % al 20 %.
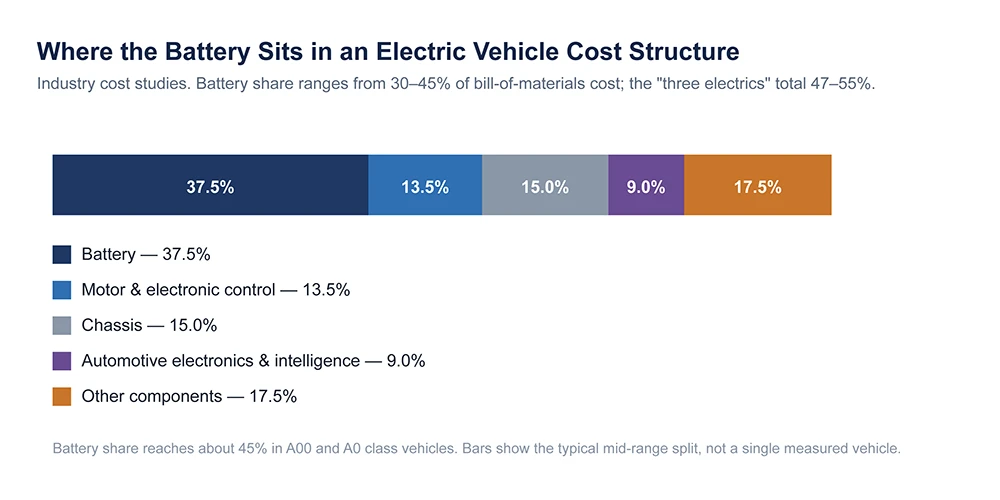
Figura 3. Cuota de la batería en la estructura de costos de un vehículo eléctrico. Estudios de costos de la industria; la barra muestra una división típica de gama media.
La cadena de transmisión de costos. Con la batería representando del 30 % al 40 % del costo de la lista de materiales, cada punto porcentual de reducción en el costo de las celdas libera aproximadamente de 0,3 a 0,4 puntos porcentuales de margen de precios para el vehículo. En 2025, la tasa de utilización de la capacidad de CATL alcanzó el 96,9 % frente a un promedio de la industria inferior al 60 %; la escala distribuye los costos fijos, lo que constituye la base de su alto margen bruto y, a su vez, de su influencia en los precios mundiales de los vehículos. Los fabricantes de vehículos se encuentran atrapados entre el aumento de los ingresos y la caída de los beneficios, mientras que los fabricantes de celdas obtienen aproximadamente cuatro veces el margen neto de sus clientes.
La consecuencia a nivel de equipos es que el costo por GWh —y no solo el rendimiento— se convierte en el criterio de especificación. Dos palancas dominan. La primera es el procesamiento sin disolventes: una solución de preparación de electrodos secos elimina la manipulación de disolventes y los largos hornos de secado que consumen tanto espacio en el suelo como energía. La segunda es el propio tren de electrodos: una mayor presión de calandrado y un control uniforme de la temperatura en una máquina calandradora de calentamiento hidráulico aumentan la densidad del electrodo y reducen los residuos, que es donde suelen encontrarse los mayores ahorros por unidad. En la práctica, las dos palancas se combinan: una máquina formadora de películas de electrodos secos valida la ruta sin disolventes a escala piloto antes de que una fábrica se comprometa con una línea seca completa, que es la forma en que TOB NEW ENERGY evalúa los proyectos de electrodos secos para los clientes que todavía están comparando rutas.
04 Aplicaciones emergentes: la economía de baja altitud y los robots humanoides
Base de medición: datos de mercado de baterías para eVTOL y aviación de instituciones de terceros, y datos de baterías de robots humanoides de TrendForce y GGII. El campo se encuentra en una etapa temprana de comercialización y las previsiones divergen. Por lo tanto, las cifras se presentan como rangos y se muestran múltiples fuentes en paralelo.
4.1 La economía de baja altitud (eVTOL): el primer punto de aterrizaje para baterías de alta densidad energética
Las aeronaves eVTOL son predominantemente puramente eléctricas, lo que impone requisitos que van mucho más allá de la automoción: un objetivo de densidad de energía de celdas de grado aeronáutico superior a 400 Wh/kg (las celdas de automoción rondan los 250 a 300 Wh/kg), una descarga instantánea de 4,8C a 10C y seguridad de nivel de aeronavegabilidad: sin fuego bajo penetración de clavos o extrusión. 2026 se considera el año de aprobación concentrada de certificados de tipo para eVTOL tripulados, con varios modelos de EHang, Vertaxi, Aerofugia y XPeng AeroHT en la etapa final de revisión de certificación.
| Indicador | Valor | Base de origen |
| Mercado global de paquetes de baterías de aviación de alta densidad energética, 2025 | 1.860 millones de USD | Estimación de institución |
| Mismo mercado, estimación para 2030 | 14.250 millones de USD (CAGR 41,8 %) | Informe de la industria de IIM |
| Demanda global de baterías de aviación, 2025 | 2,9 GWh (eVTOL 71,2 %) | Estimación de institución |
| Mercado incremental de baterías de estado sólido de baja altitud, 2026 | ≈9.500 millones de RMB (equipo original ≈6.200 millones de RMB, reemplazo ≈1.000 millones de RMB, drones de logística ≈2.300 millones de RMB) | Investigación de valores |
| Cuota del sistema de baterías en el costo de los eVTOL | 30–40 %, reemplazadas cada 1–2 años | Estimación de la industria |
Alcance: estimaciones de instituciones de terceros e investigación de valores, estadísticas no auditadas. La cifra de baterías de estado sólido de baja altitud para 2026 es una proyección de una firma de valores; las cifras de tamaño de mercado son rangos modelados que divergen entre fuentes. La cuota de costo de la batería y el intervalo de reemplazo son estimaciones de la industria.
Debido a que el paquete es un consumible que se reemplaza cada uno o dos años, el sector genera tanto una curva de equipo original como de posventa. En el primer semestre de 2026, la expansión de la capacidad nacional de estado sólido anunciada superó los 50.000 millones de RMB, de los cuales la capacidad planificada de celdas de aviación por sí sola superó los 30 GWh.
Panorama de suministro de celdas de aviación (posicionamiento en 2026).
- CATL - sistema de materia condensada de sulfuro a 500 Wh/kg, con Vertaxi.
- Sunwoda - semisólido a 380 Wh/kg suministrando a EHang y XPeng AeroHT, línea de Shenzhen de 3 GWh a plena capacidad.
- Ganfeng Lithium - sistema de óxido a 320 Wh/kg para Aerofugia.
- Xinjie Energy - completamente de estado sólido de litio-metal a 500 Wh/kg, base de 10 GWh en construcción.
- Gotion y Farasis - semisólido de 330 a 350 Wh/kg para la división de baja altitud de GAC y otros.
Las celdas de aviación empujan la cadena de procesos hacia un territorio que las herramientas convencionales de iones de litio no cubren: los ánodos de litio-metal requieren un manejo dedicado y las tolerancias de grosor de la lámina se reducen drásticamente. Equipos como una máquina de fabricación de electrodos de ánodo de litio-metal para baterías de estado sólido y material en tiras de lámina de metal de litio de grado de batería se convierte en la restricción sobre si un diseño puede siquiera muestrearse; la especificación de aviación lleva a las celdas más allá de aquello para lo que se diseñaron las herramientas de automoción.
4.2 Robots humanoides: el banco de pruebas ideal para las baterías de estado sólido
Se espera que los envíos mundiales de robots humanoides superen las 51.000 unidades en 2026, un aumento interanual del 700%, con la producción china un 94% al alza; Unitree y AgiBot representan juntos cerca del 80%. Sus baterías de energía deben proporcionar marcha, agarre, accionamiento de articulaciones y potencia de cálculo dentro de un volumen de torso limitado, lo que impone un requisito de "cuatro altos" (alta densidad energética, alta capacidad de tasa, alta seguridad y larga vida útil) que en algunos aspectos es más estricto que el de la automoción.
La demanda de baterías del sector es pequeña hoy en día (aproximadamente 0,05 GWh en 2025), pero TrendForce y GGII proyectan que alcance alrededor de 74 GWh para 2035. La necesidad inmediata de equipos no es el volumen, sino una validación flexible y de lotes pequeños: celdas de investigación como un celda tipo bolsa sin ánodo y los componentes del lado del ánodo, tales como láminas anódicas de colectores de corriente de cobre y litio metálico permiten crear prototipos y ciclos de arquitecturas de alta densidad energética antes de comprometerse con ninguna línea piloto. Para los equipos de baterías de robots, el punto de partida práctico suele ser una pequeña línea basada en guantera en lugar de la conversión de una línea de iones de litio existente, un enfoque que TOB NEW ENERGY aplica a programas de investigación de gran variedad.
05 Tendencias tecnológicas y rutas de I+D de los fabricantes
El consenso de la industria es un cambio desde "una sola química ganadora lo domina todo" hacia "múltiples rutas tecnológicas en paralelo", adaptadas a los escenarios de aplicación por capas.
Términos utilizados en esta sección. LMFP es fosfato de hierro, manganeso y litio: una variante de LFP con la adición de manganeso, lo que aumenta la densidad energética en aproximadamente un 15 % a 20 %. Óxido en capas es la familia de cátodos de iones de sodio dominante; carbono duro es el material de ánodo de iones de sodio estándar. Semisestado sólido describe una celda que utiliza un electrolito de gel o parcialmente sólido, ya presente en vehículos comerciales. Estado totalmente sólido describe una celda en la cual el electrolito es sólido en su totalidad, aún en fase piloto. Electrodo seco se refiere a la fabricación de electrodos sin disolvente, lo cual elimina los hornos de secado.
5.1 Comparación de densidad energética: la transición de líquido a estado totalmente sólido
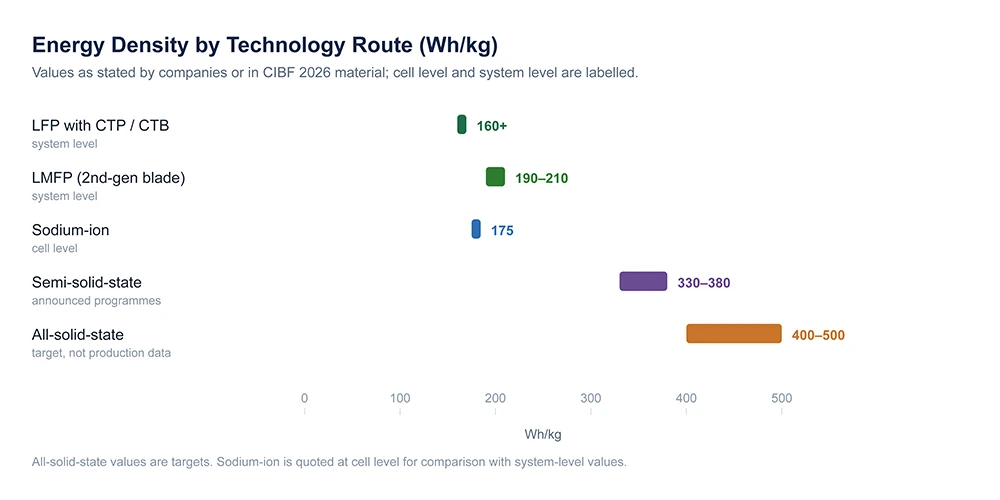
Figura 2. Densidad energética por ruta tecnológica (Wh/kg). Los valores de estado totalmente sólido son objetivos, no datos de producción verificados.
| Ruta | Densidad energética (según lo indicado) | Fuente |
| LFP con integración estructural CTP / CTB | Nivel de sistema estable por encima de 160 Wh/kg | Revisión tecnológica de la industria |
| LMFP (arquitectura de cuchilla de segunda generación) | Nivel de sistema 190–210 Wh/kg | Divulgación de la empresa |
| Ión de sodio | Nivel de celda 175 Wh/kg | Divulgación de la empresa |
| Semisólido | 330–380 Wh/kg en programas de producción anunciados | Divulgación de la empresa |
| Todo sólido | Objetivo de 400–500 Wh/kg | Divulgación de la empresa / CIBF 2026 |
Alcance: las cifras son las declaradas por las empresas en cuestión o en material de CIBF 2026, y combinan mediciones a nivel de celda y a nivel de sistema; el nivel se indica en cada fila. Los valores de estado completamente sólido son objetivos, no datos de producción verificados.
5.2 Seis líneas principales de tecnología
① LFP y LMFP de quinta generación. La base de LFP sigue actualizándose. La batería de cuchilla de segunda generación de BYD utiliza un cátodo compuesto de LMFP con un ánodo de silicio-carbono para alcanzar una densidad de energía del sistema de 190 a 210 Wh/kg y una autonomía CLTC superior a 1.000 km; añadir manganeso aumenta la densidad de energía entre un 15% y un 20%. La producción mundial de LMFP alcanzó las 28.500 toneladas en 2025, un aumento del 206,5%. Para los materiales y el trabajo piloto, esto significa que tanto la ruta del polvo de cátodo compuesto —para la cual los materiales de cátodo de LMFP son el punto de partida— como las consecuencias en el lado del ánodo del silicio-carbono (mayor presión de calandrado, mayor hinchamiento) deben diseñarse conjuntamente.
② Baterías de ión de sodio. La celda de ión de sodio de CATL ofrece 175 Wh/kg en una plataforma CTP de tercera generación con una autonomía superior a 400 km. Retiene más del 90% de su capacidad a −40°C y aún se descarga a −50°C. El coche de pasajeros de producción en masa de ión de sodio de Changan, el primero del mundo, se lanza a mediados de 2026. Se espera la paridad de costes con LFP para finales de 2026, con unos envíos previstos superiores a 20 GWh en 2026 y superiores a 500 GWh para 2030.
El ión de sodio cambia la lista de materiales en lugar del proceso de ensamblaje: cátodos de óxido en capas, ánodos de carbono duro y protocolos dedicados de formación y clasificación. Los equipos a tener en cuenta abarcan materiales de cátodo de óxido en capas para baterías de ión de sodio, materiales de ánodo de carbono duro y un probador de formación y clasificación de ión de sodio de 512 canales. La química subyacente de las baterías de ión de sodio está bien documentada para los equipos nuevos en el sistema. TOB NEW ENERGY suministra equipos de ión de sodio tanto como conjuntos de laboratorio independientes como en configuraciones convertibles en líneas de iones de litio.
③ Semisólido y completamente sólido. Las celdas semisólidas ya son comerciales: el paquete de 150 kWh de WeLion para NIO ofrece más de 1.000 km. Las de estado completamente sólido tienen como objetivo entre 400 y 500 Wh/kg. CATL planea una producción en pequeños lotes en 2027; la línea de 2 GWh "Gemstone" de Gotion está programada para finales de 2026; GAC planea una producción en pequeños lotes en 2026 y un despliegue más amplio de 2027 a 2030; el programa "Guangqi" de SAIC está previsto para 2027.
Los cuellos de botella son interfaciales y ambientales en lugar de conceptuales. El contacto sólido-sólido debe mantenerse en toda el área del electrodo, y los electrolitos de sulfuro exigen puntos de rocío en el rango de −50°C a −65°C o manipulación en atmósfera inerte. Aquí es donde la cadena de equipos cambia más. El polvo de electrolito sólido LATP requiere atmósferas controladas. Una máquina de laminación por transferencia de electrolito sólido aborda la transferencia de membrana sin poros, y una prensa isostática en caliente consolida la pila de manera uniforme, lo cual el prensado uniaxial plano no puede hacer sin agrietamiento en los bordes.
Estos son un problema ambiental antes de ser un problema de recubrimiento: la literatura sobre la batería de estado sólido es clara sobre el mecanismo, pero la especificación del equipo decide si un proceso se puede repetir.
④ Carga ultra rápida y celdas cilíndricas grandes. Hongqi, trabajando con un socio de celdas, demostró una carga de 12C del 10% al 70% en 3 minutos y 41 segundos; la serie G de segunda generación de Gotion admite 12C; las celdas cilíndricas grandes de la serie 46 de EVE suministran a los modelos de la Nueva Clase de BMW. La arquitectura de carga ultra rápida de 800V ha pasado del concepto a un cronograma de producción definido. La capacidad de alta tasa se decide aguas arriba: un sistema de formación y clasificación de celdas cilíndricas de lecho de agujas con retroalimentación de energía determina si la dispersión de capacidad se mantiene lo suficientemente ajustada para la operación a 12C, donde las pequeñas desviaciones se amplifican. El formato de celda sigue la misma lógica: los diseños cilíndricos grandes sin pestañas necesitan un aplanamiento consistente del rollo de gelatina, razón por la cual una máquina aplanadora para celdas sin pestañas 4680 y 32140 se especifica junto con el equipo de formación en lugar de después de él.
⑤ Innovación estructural. Las arquitecturas de paquetes de clase CTP, CTB y Kirin continúan cerrando la brecha de densidad de energía a nivel de sistema entre LFP y ternario, manteniendo la densidad del sistema por encima de 160 Wh/kg. En el aspecto de fabricación, los diseños cilíndricos sin pestañas se están volviendo dominantes precisamente porque reducen la resistencia interna para la carga rápida y simplifican la soldadura del colector de corriente, una dirección que remodela las estaciones de ensamblaje y soldadura en lugar de la química.
⑥ Divergencia en las rutas de I+D. Los líderes persiguen el desarrollo de pila completa con IA integrada en la investigación y la fabricación; el segundo nivel se diferencia (vehículos comerciales y almacenamiento, celdas cilíndricas grandes, estado sólido más expansión en el extranjero); el tercer nivel busca posiciones de avance en la aviación semisólida y almacenamiento. La capacidad de cribado sustenta las tres: la capacidad de caracterizar muchas celdas en paralelo, por ejemplo a través de sistemas multicanal de potenciostato, galvanostato y EIS, determina qué tan rápido se puede tomar o abandonar la decisión de una ruta.
Juicio de ruta. Durante los próximos tres a cinco años, la división probable del trabajo es clara. LFP y LMFP mantienen la base, el ion sodio cubre los segmentos de baja temperatura y entrada, el semisólido asciende en el mercado y el estado totalmente sólido establece el punto de referencia. Esta no es una secuencia de sustitución. Es una selección tecnológica impulsada por la franja de precio del vehículo y el escenario de aplicación.
06 Reciclaje de baterías: tecnología e impacto ambiental
2026 es el año de inflexión en el que el reciclaje pasa del crecimiento desregulado a la operación basada en el cumplimiento y impulsada por la tecnología.
6.1 Reconstrucción de políticas: salida del uso escalonado, unificación del aprovechamiento integral
- El 30 de julio de 2026, el Ministerio de Industria y Tecnología de la Información derogó las disposiciones sobre el uso escalonado. Se suspendió el listado de empresas de uso escalonado, se eliminaron aproximadamente 100 empresas de uso escalonado previamente listadas, y las baterías retiradas se integraron en un sistema unificado de "aprovechamiento integral". El aviso también exige que las baterías retiradas no se utilicen como paquetes completos, ni como paquetes reensamblados a partir de celdas desarmadas, en aplicaciones como bicicletas eléctricas, e instruye a las organizaciones de normalización a revisar y derogar o revisar las normas de uso escalonado relacionadas.
- Trazabilidad de "identidad digital" a lo largo de todo el ciclo de vida. Cada batería lleva un código único escaneado a través de la producción, venta, reparación y desguace, y "el vehículo y la batería se desguazan juntos" requiere que la batería se entregue con el vehículo, cerrando la brecha de fugas.
- Umbrales de recuperación (atribución corregida). Los indicadores de recuperación de no menos del 90% para litio y el 98% para níquel, cobalto y manganeso provienen de la edición 2024 de las Condiciones estándar de la industria para el aprovechamiento integral de baterías de energía de vehículos de nueva energía retiradas, que también establece la recuperación de cobre, aluminio y polvo de electrodo posterior a la separación en no menos del 98%. no están establecidos por el aviso del 30 de julio de 2026. Una versión anterior de este artículo los atribuyó al cambio de política de julio; las cifras se conservan porque se ha identificado la norma de origen y la atribución se corrige aquí.
- Se esperan más de un millón de toneladas de baterías retiradas en 2026, y se proyecta que el aprovechamiento integral supere el millón de toneladas anuales para 2030.
6.2 Tecnología: de la pirometalurgia y la hidrometalurgia a la regeneración directa
Hidrometalurgia (dominante). Los operadores líderes han elevado la recuperación combinada de níquel, cobalto y manganeso al 99,6% y la recuperación de litio al 96,5%, logrando un ciclo de "batería a batería", con un consumo de energía del proceso aproximadamente un 40% por debajo de los puntos de referencia en el extranjero y un reciclaje de aguas residuales superior al 95%.
Regeneración directa (DRT).El reciclaje dirigido interno y la reposición dirigida de litio de Ganfeng Lithium logran una recuperación de litio superior al 85 % a través de un flujo más corto con menor consumo de energía, sin volver a las sales metálicas para la resíntesis. A nivel internacional, la investigación sobre regeneración directa de electrodos (DEER, por sus siglas en inglés) de la Universidad de Cornell publicada enEnergy & Environmental Science (junio de 2026) informa de una recuperación de la capacidad del 95 % y una reducción de costes del 56 %.
Uso no destructivo de escalones y cribado inteligente.Mongolia Interior ha construido la estación de almacenamiento de energía con baterías de autobuses retirados más grande del mundo, con más de 6.000 paquetes recombinados y conectados a la red, y una evaluación de salud basada en inteligencia artificial informada en un 95 %. A fecha del primer semestre de 2026, el Ministerio de Industria y Tecnología de la Información ha publicado 68 recicladores conformes, con más de 2.000 puntos de recogida estandarizados en todo el país; China posee más del 60 % de la capacidad mundial de procesamiento de baterías retiradas. Brunp (CATL) puede regenerar precursores directamente a partir de chatarra de producción, y GEM ha construido un circuito cerrado completo de «recogida, desmantelamiento y regeneración» con una capacidad de reciclaje prevista para 2026 de 300.000 toneladas, expandiéndose a Europa y Oriente Medio.
Requisitos que llegan a la línea de producción. Unos umbrales de recuperación más altos y la identidad digital trasladan la responsabilidad hacia el inicio de la cadena. La identificación a nivel de celda, los registros de pruebas de capacidad y los parámetros de proceso ahora deben capturarse y retenerse en la formación y la clasificación, razón por la cual un sistema de formación y clasificación con retroalimentación de energía se especifica cada vez más tanto por su rendimiento de datos como por su ahorro energético. Las celdas retiradas que entran en la evaluación para una segunda vida también necesitan una verificación de seguridad a nivel de abuso, realizada con equipos como una máquina de prueba de impacto fuerte, punción y aplastamiento de baterías.
07 Planes y objetivos de desarrollo para la próxima fase
Basado en el informe de investigación del Ministry of Industry and Information Technology sobre el 15.º Plan Quinquenal para el desarrollo industrial ecológico y de bajo carbono, el informe de investigación del 15.º Plan Quinquenal de la industria de baterías de litio y las declaraciones oficiales en la Conferencia Mundial de Baterías de Energía de 2026 (3 de septiembre).
7.1 Cuatro tareas centrales del 15.º Plan Quinquenal
- Construir un sistema industrial moderno completo. Consolidar toda la cadena, desde la minería hasta los materiales, celdas, sistemas, equipos y reciclaje, y fortalecer la competitividad global.
- Lograr una innovación tecnológica de alto nivel. Centrarse en los avances en baterías totalmente de estado sólido, de ion sodio y de litio-metclic, con nuevos sistemas de materiales y arquitecturas de procesos que aumenten conjuntamente la densidad energética, la seguridad y la durabilidad. En términos de equipos, esto ya es visible en la demanda de herramientas de I+D de estado sólido como un máquina de revestimiento por ranura para I+D de estado sólido en funcionamiento en guantera, una configuración normalmente suministrada como parte de un equipo de estado sólido integrado.
- Construir un ecosistema de integración interindustrial. Extenderse a equipos de baja altitud, robots inteligentes, barcos eléctricos, maquinaria de construcción eléctrica y maquinaria agrícola de nuevas energías.
- Avanzar en la internacionalización de alto nivel. Fomentar que las empresas líderes se expanda en el extranjero, construir un nuevo patrón global y alinear los sistemas de normas a nivel internacional.
7.2 Objetivos cuantificados clave e hitos
| Dirección | Objetivo / hito | Fuente |
| Baterías totalmente de estado sólido | CATL lote pequeño 2027; línea de 2 GWh de Gotion a finales de 2026; lote pequeño de GAC 2026, lanzamiento 2027–2030; SAIC "Guangqi" 2027 | Divulgación de la empresa / CIBF 2026 |
| Baterías de sodio-ion | Paridad de costes con LFP a finales de 2026; envíos en 2026 superiores a 20 GWh; más de 500 GWh para 2030, penetración cercana al 10% | Investigación de la industria / perspectiva de la empresa |
| LFP / LMFP | Se proyecta que la ruta de quinta generación supere el 30% de cuota de mercado en 2026 | Previsión institucional |
| Tamaño del mercado | Instalaciones nacionales para 2026 ≈888,7 GWh (+10,8%); envíos mundiales de baterías de litio de 3016 GWh en 2026E y 6012 GWh en 2030E | Alianza de baterías / instituciones de investigación |
| Sistema de reciclaje | Utilización integral de baterías de potencia retiradas prevista para superar un millón de toneladas anuales para 2030; cobertura total de identidad digital | Despliegue del XV Plan Quinquenal del MIIT |
| Sistema de normas | Acelerar las normas de rendimiento de seguridad, vida útil, huella de carbono y reciclaje, alineadas internacionalmente | Conferencia Mundial de Baterías de Potencia 2026 |
Alcance: los objetivos del plan oficial, los anuncios de las empresas y las previsiones institucionales se presentan en la misma tabla, pero se distinguen en la columna Fuente. Los hitos son plazos declarados por las empresas y han sufrido retrasos históricamente; son referencias de planificación, no compromisos.
Señal política: regulación del orden competitivo. En la Conferencia Mundial de Baterías de Potencia 2026, el viceministro Xiong Jijun afirmó explícitamente que se frenarán la competencia de precios bajos y la expansión ciega de capacidad, con un seguimiento operativo reforzado, alerta temprana dinámica de capacidad y acciones de mejora de la calidad. La implicación es un paso de competir por escala a competir por calidad y conformidad, con una depuración más rápida de la capacidad heredada.
08 Conclusiones y recomendaciones
Conclusión de mercado. El liderazgo mundial de China en baterías de potencia está firmemente establecido: seis de los diez principales fabricantes del mundo son chinos, con una cuota combinada superior al 70%. No obstante, el crecimiento ha cambiado de marcha mientras la concentración se mantiene alta, por lo que la competencia ha pasado de la expansión incremental a una pugna por el volumen existente.
Conclusión de empresa. La rentabilidad es para el ganador que se lo lleva todo. Los líderes se distancian mediante I+D, escala y globalización; el segundo nivel sobrevive mediante la diferenciación; el tercer nivel se enfrenta a la depuración, con una dependencia de punto único que conlleva un alto riesgo.
Conclusión de aplicación. La baja altitud y la robótica humanoide son las cabezas de puente donde las químicas de estado sólido y semisólido se escalan primero. Los volúmenes son pequeños a corto plazo, pero el valor estratégico reside en la validación de gama alta y la prima de precio.
Conclusión de tecnología. Múltiples tecnologías avanzan en paralelo: LFP mantiene la base, el ion-sodio cubre los huecos y el estado sólido marca la referencia, con una ventana crítica de lotes pequeños para el estado sólido integral alrededor de 2027.
Conclusión de reciclaje. La reconstrucción del cumplimiento eleva el listón, y la hidrometalurgia junto con la regeneración directa impulsan el circuito cerrado de la "mina urbana"; la huella de carbono y la capacidad de reciclaje se están convirtiendo en el billete de entrada a la competencia global.
Conclusión de riesgo. La competencia de precios, el exceso de capacidad (capacidad prevista para 2025 superior a 3000 GWh frente a una demanda de aproximadamente 1500 GWh), las barreras comerciales exteriores y los aranceles al carbono son las principales incertidumbres.
Riesgos clave y supuestos a verificar.
- Cronograma del estado sólido integral. La producción en lotes pequeños en 2027 sigue estando limitada por la impedancia interfacial, la combinación de equipos y materiales, y puede sufrir retrasos.
- Volúmenes de aplicaciones emergentes. Las previsiones de envíos de robots humanoides y eVTOL divergen ampliamente entre fuentes; la demanda de baterías en estos segmentos es un rango modelado, no un valor confirmado.
- Paridad de costes del ion-sodio y aeronavegabilidad. El momento en que el ion-sodio alcance la paridad de costes con el LFP, y el ritmo de certificación a baja altitud, dependen ambos de la política y de la verificación más que de la preparación manufacturera por sí sola.
- Comparabilidad financiera. Algunas cifras de las empresas se sitúan a nivel de grupo o con un ámbito trimestral único, y las cifras del segmento de baterías no son totalmente comparables entre empresas.
Acciones recomendadas por audiencia. Equipos de producto y tecnología: construir una matriz de productos de múltiples químicas que cubra LMFP, carga rápida, semisólido y celdas dedicadas a la aviación y la robótica. Equipos de mercado y estrategia: realizar un seguimiento de la política y el calendario de certificación de baja altitud e inteligencia incorporada, y posicionarse tempranamente en segmentos de alta prima. Equipos de inversión y decisión: céntrense en la intensidad de I+D, la utilización de la capacidad y la capacidad de cumplimiento en el extranjero, y eviten la competencia de precios bajos y la dependencia de un solo punto.Equipos de ESG y cadena de suministro: integren los circuitos cerrados de reciclaje y la huella de carbono en los criterios de admisión de proveedores en respuesta al Reglamento de Baterías de la UE.
09 Matriz de requisitos de tecnología a equipo
Esta matriz es un análisis de ingeniería propio de TOB NEW ENERGY, preparado a partir de la revisión técnica de la Sección 05 y de los proyectos de equipos que la empresa ha entregado. No es una estadística de la asociación industrial y debe leerse como un juicio de ingeniería más que como datos de mercado. La columna de madurez indica explícitamente qué requisitos ya son comerciales, cuáles están en fase piloto y cuáles aún se basan en previsiones.
| Transición tecnológica | Desafío de proceso | Prioridad de planificación de equipos | Madurez (a fecha del primer semestre de 2026) |
| Actualización de LFP / LMFP | Diferencias de polvo entre lotes de LFP y LMFP; cambio de fórmula; densidad de electrodo objetivo | Manipulación, mezcla, revestimiento y calandrado de polvos multiquímica con margen de presión | Comercial: ya visible en los pedidos actuales |
| Ión de sodio | Cátodos de óxido en capas y ánodos de carbono duro; la curva de formación difiere de la de iones de litio | Proceso de material convertible; formación y clasificación programables | Comercial a escala de laboratorio y piloto; producción en masa a partir de 2026 |
| Semisólidos y totalmente de estado sólido | Manipulación de electrolitos sólidos; contacto interfacial sólido-sólido; control del punto de rocío | Entorno de guantera o sala seca; laminación por transferencia de membrana; prensado isostático en caliente; pruebas especializadas | Piloto y demostración; producción en lotes pequeños planificada para 2026-2027 |
| Electrodo seco | Formación de película; sistema de aglutinante; estabilidad de fabricación continua | Validación de mezcla en seco, formación de película, calandrado y transferencia | En producción para supercondensadores; escalado en iones de litio |
| Alta tasa / carga rápida | Generación de calor, polarización, consistencia de capacidad | Formación y clasificación de alta tasa; captura de datos a nivel de celda | Comercial |
| eVTOL y robots humanoides | Alta densidad de energía con validación en lotes pequeños y verificación de seguridad | Equipos de I+D flexibles, fabricación de muestras, pruebas de abuso | Principalmente desarrollo y previsión; no es una base para inversiones de volumen hoy en día |
Alcance: evaluación de ingeniería por TOB NEW ENERGY, octubre de 2026. Las declaraciones de madurez describen si el proceso subyacente se está encargando, probando en piloto o pronosticando; no son estimaciones del tamaño del mercado.
10 Implicaciones de la planificación de equipos
Los datos de mercado solo son útiles cuando cambian una decisión. Las dos tablas siguientes separan lo que ya se está encargando, lo que pertenece a un programa de investigación o piloto, y lo que se basa en pronósticos. La distinción importa porque el capital comprometido contra un pronóstico no se puede recuperar si el pronóstico se retrasa.
| Área de decisión | Demanda actual: realice su pedido ahora | I+D / demanda piloto: gestione la etapa ahora | Basado en previsiones: supervise, no dimensione una fábrica en función de esto |
| Tren de preparación de electrodos | Mezcla multiquímica, revestimiento y calendandrado con margen de parámetros | Validación de formación de película de electrodo seco | Producción en masa sin disolventes |
| Formato de celda | Cilíndrico grande sin pestañas; formación y clasificación de alta tasa | Comparación de formatos a escala piloto | 12C como especificación general |
| Química | Recetas base de LFP y LMFP; líneas piloto y de laboratorio de sodio-ion | Manipulación semisólida y de estado sólido de sulfuro en un entorno inerte | Producción en masa totalmente en estado sólido (lote pequeño planeado para 2026-2027) |
| Entorno | Actualizaciones de cuartos secos en líneas de iones de litio existentes | Línea de caja de guantes inerte a un punto de rocío de -50 °C a -65 °C para sulfuros | Infraestructura de cuarto seco totalmente en estado sólido |
| Trazabilidad | Captura de datos a nivel de celda en la formación y clasificación | Prueba piloto de identificadores digitales para el cumplimiento del reciclaje | Trazabilidad del ciclo de vida aplicada en toda la cadena de suministro |
Alcance: vista de planificación de ingeniería de TOB NEW ENERGY, octubre de 2026; no es una previsión de mercado.
| Regla de decisión | Elija una configuración convertible cuando | Elija una línea dedicada cuando |
| Combinación de química | Se planean dos químicas en un plazo de tres a cinco años | Se valida una química y se compromete el volumen |
| Capacidad | Escala de laboratorio, piloto o de bajo GWh | Producción de varios GWh con un producto fijo |
| Entorno | Ión de litio y ión de sodio, ninguno sensible al aire | Estado sólido de sulfuro, que requiere manipulación inerte de todos modos |
| Lógica presupuestaria | El costo de la capacidad redundante de hornos o prensas es menor que el de un segundo edificio | Se requiere aislamiento de procesos por motivos de calidad o propiedad intelectual |
11 Evidencia de ingeniería: tres decisiones de configuración de proyectos entregados
El juicio anterior se extrae de proyectos que la empresa ha entregado. A continuación se resumen tres utilizando la misma estructura: el problema, la restricción técnica, la configuración elegida y el resultado. La identidad del cliente se omite cuando no es pública.
Caso 1 - Europa: una línea de celdas tipo bolsa de 20 MWh al año construida para dos químicas
Problema. Una empresa tecnológica de energía europea necesitaba pasar de la I+D de laboratorio a la producción industrial, y no quería comprometer la instalación a una sola química mientras el ion-sodio y el estado sólido aún se encontraban en desarrollo. Restricción. La superficie disponible y los servicios de la instalación se adaptaban a una sola línea, no a dos, y un segundo edificio no encajaba en el cronograma del proyecto. Configuración elegida. Una línea automatizada de celdas tipo bolsa de ion-litio y ion-sodio de alta flexibilidad de 20 MWh al año, entregada con planificación de instalaciones, personalización de equipos y capacitación de operadores, y especificada con preparación a escala piloto para electrolitos de estado sólido. Resultado. La línea superó la aceptación con una entrega sin incidentes y un rendimiento general del 98%, y la empresa la describe como la primera base de producción en masa de celdas tipo bolsa de ion-litio y ion-sodio de 20 MWh al año en Europa. (Periodo del proyecto 2024-2025; registro del proyecto publicado en este sitio.)
Caso 2 - China: una línea de laboratorio de ion-sodio que tenía que cubrir tres formatos de celda
Problema. Un laboratorio necesitaba celdas de ion-sodio para la investigación de materiales y procesos, pero no podía predecir de antemano qué formato de celda resultaría viable. Restricción. Los perfiles de formación de ion-sodio difieren de los de ion-litio, por lo que una línea de ion-litio convertida dejaría la ventana de formación sin validar; el laboratorio también necesitaba celdas de botón para la selección de materiales además de celdas de formato completo. Configuración elegida. Una línea de laboratorio de ion-sodio puesta en marcha en mayo de 2023, capaz de fabricar celdas tipo bolsa, celdas de botón y celdas de ion-sodio 18650S/1,3 Ah, 32138S/10 Ah y 32140S/10 Ah, suministrada con tecnología de fabricación, materiales y consumibles en lugar de solo equipos. Resultado. Una única línea de laboratorio que abarca tanto la selección de materiales como la validación de formato completo, evitando la reequipación cuando finalmente se tome la decisión sobre el formato.
Caso 3 - América del Norte: una línea de producción construida en torno al proceso de electrodo seco
Problema. Una fábrica de baterías quería una línea de supercondensadores que evitara la manipulación de disolventes y los hornos de secado asociados. Restricción. La formación de películas secas y el calandrado debían validarse como un proceso continuo en lugar de como una demostración de laboratorio, y las materias primas y los consumibles debían provenir de la misma fuente que el equipo para mantener el proceso reproducible. Configuración elegida. Una línea de producción de supercondensadores 60138 que utiliza el proceso de electrodo seco, construida entre enero de 2021 y enero de 2023, entregada con tecnología de producción, equipos, materias primas y consumibles. Resultado. Un proceso de electrodo seco repetible a escala de producción, la configuración utilizada posteriormente como punto de referencia para los trabajos de validación de electrodos secos de iones de litio. (Registro del proyecto publicado en este sitio.)
Nota de evidencia: estos son proyectos entregados publicados en las propias páginas de proyectos de la empresa. Las cifras de rendimiento citadas —un 98 % de rendimiento general y una entrega sin incidentes— son los resultados de los proyectos informados por la empresa, no resultados auditados de forma independiente. Cuando se identifica a un cliente en el registro público de proyectos de la empresa, dicha identificación se mantiene; de lo contrario, el cliente se anonimiza.
Preguntas frecuentes (FAQ)
¿Por qué el LFP es ahora la química dominante en lugar de la ternaria?
Tres factores se combinan. El LFP tiene una temperatura de fuga térmica superior a 500 °C, una vida útil de 3000 a 10 000 ciclos y un costo de material aproximadamente un 30 % inferior al de los materiales ternarios. Una vez que las innovaciones estructurales como CTP y CTB elevaron la densidad de energía a nivel de sistema por encima de 160 Wh/kg, el LFP se volvió suficiente para la mayoría de los vehículos de mercado masivo y, debido a que el almacenamiento estacionario es más del 97 % LFP, la química también se beneficia del segmento de demanda de más rápido crecimiento. Alcanzó una cuota del 81,0 % de las instalaciones chinas en el primer semestre de 2026.
¿Debe especificarse una nueva línea para LFP o para iones de sodio?
Especificar para ambas. Los iones de sodio se están acercando a la paridad de costos con el LFP hacia finales de 2026 y son atractivos en climas fríos, ya que retienen más del 90 % de su capacidad a −40 °C. El tren de revestimiento, calandrado, corte y ensamblaje se puede compartir en gran medida; lo que difiere es el control de la atmósfera, la manipulación de los electrodos y el perfil de formación. Pedir la línea como convertible cuesta mucho menos que construir una segunda instalación más adelante.
¿Cuál es el verdadero cuello de botella en la fabricación de baterías de estado sólido?
El proceso, no el concepto. La impedancia interfacial sólido-sólido requiere una consolidación multidireccional como el prensado isostático en caliente en lugar del prensado uniaxial plano. Los electrolitos de sulfuro reaccionan con la humedad y los disolventes polares, por lo que se necesitan puntos de rocío de −50 °C a −65 °C o manipulación en guantera inerte, junto con sistemas de disolventes no polares. Las membranas de electrolito sólido delgado también deben transferirse y laminarse sin perforaciones. Cada uno de estos es un requisito de equipo discreto, no una modificación de una revestidora de iones de litio existente.
¿Qué especificaciones requieren las baterías de eVTOL en comparación con las celdas de automoción?
Las celdas de aviación apuntan a más de 400 Wh/kg frente a los aproximadamente 250 a 300 Wh/kg de las celdas de automoción, con una descarga instantánea de 4,8C a 10C y seguridad de nivel de aeronavegabilidad bajo penetración de clavos y extrusión. Dado que el paquete representa del 30 % al 40 % del costo del eVTOL y se reemplaza cada uno o dos años, la demanda tanto de equipo original como de posventa existe desde el principio.
¿Qué tan grande es la oportunidad de baterías para robots humanoides?
Pequeña hoy, significativa más adelante. Se proyecta que los envíos globales de robots humanoides superarán las 51.000 unidades en 2026, lo que representa un aumento del 700%, pero la demanda de baterías fue de solo alrededor de 0,05 GWh en 2025. Las proyecciones apuntan a unos 74 GWh para 2035, y la necesidad de equipos a corto plazo se concentra en la validación de lotes pequeños y gran variedad en lugar de en la producción en volumen.
¿Por qué es importante el procesamiento de electrodos en seco para la reducción de costos?
Elimina la manipulación de disolventes y los largos hornos de secado que ocupan gran parte del espacio y del consumo de energía en una línea convencional. Dado que la batería representa entre el 35% y el 40% del costo de la lista de materiales del vehículo, y cada punto porcentual de reducción en el costo de la celda libera de 0,3 a 0,4 puntos porcentuales de margen de precios, el procesamiento sin disolventes es una de las pocas palancas que reduce simultáneamente el costo energético y la huella de los equipos.
¿Qué exigen las normas de reciclaje de 2026 a los fabricantes de baterías?
Umbrales de recuperación de al menos el 98% para níquel, cobalto y manganeso, y el 90% para litio, además de un identificador digital único por batería escaneado durante la producción, venta, reparación y desguace. En la práctica, esto significa identificación a nivel de celda y retención de datos de pruebas de capacidad y procesos en las estaciones de formación y clasificación, ya que la trazabilidad comienza en la línea de producción y no en la planta de reciclaje.
¿Sigue siendo el exceso de capacidad un riesgo en la industria de baterías de China?
Sí. La capacidad instalada y planificada (por encima de los 3.000 GWh según las cifras de planificación para 2025) supera la demanda de aproximadamente 1.500 GWh, y el Ministerio de Industria y Tecnología de la Información ha indicado que se frenarán la expansión ciega y la competencia de precios bajos. La consecuencia para los compradores de equipos es que la diferenciación ahora proviene del rendimiento, la flexibilidad de la química y el cumplimiento normativo, y no solo de la capacidad.
¿Cuál es la configuración de equipos más pequeña para una línea piloto de baterías de estado sólido?
Tres capacidades definen el conjunto mínimo viable: un entorno inerte (línea de caja de guantes o sala seca en el punto de rocío requerido), una estación de recubrimiento o laminación por transferencia capaz de manejar membranas de electrolito sólido sin poros, y una prensa de consolidación (una prensa isostática en caliente en lugar de una prensa uniaxial plana). El ensamblaje y las pruebas de celdas pueden comenzar a escala de pila botón y bolsa de una sola capa, pero el entorno y el paso de prensado no se pueden improvisar más adelante.
¿Cómo se debe especificar un sistema de formación y clasificación para celdas de carga rápida?
Specifícalo por capacidad en lugar de por recuento de canales. Los protocolos de alta tasa de 4C a 12C requieren equipos que mantengan la precisión de la corriente en todo el rango de tasas y registren datos por celda, porque la dispersión de capacidad que es tolerable a 1C se convierte en un problema de rendimiento a 12C. La retroalimentación de energía es un beneficio secundario pero real a escala de GWh. Para formatos cilíndricos, los sistemas de lecho de agujas con retroalimentación de energía son la configuración habitual; para sodio-ión, confirma que el perfil de formación se puede reprogramar antes de comprometerse con una línea.
Acerca del autor y la revisión técnica
Autor: Dany Huang, Ph.D., fundador y director ejecutivo de XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. Estudió en la Escuela de Metalurgia de la Universidad Central del Sur y completó sus estudios de doctorado allí; su artículo de 2026 sobre materiales de cátodo de sodio-ión se publicó bajo la afiliación de la Escuela de Ciencia e Ingeniería de Materiales de la universidad. Ha trabajado en la ingeniería de baterías de ion-litio desde 2002 —pasando por materiales de celdas tipo bolsa (2002-2006), celdas cilíndricas (2007-2008) y grandes celdas prismáticas con carcasa de aluminio (2009-2010)— antes de fundar TOB NEW ENERGY en 2012. Posee 55 patentes chinas a septiembre de 2026: cinco patentes de invención concedidas, 45 modelos de utilidad y cinco solicitudes publicadas, incluidas 16 en equipos de producción de baterías y cuatro en la fabricación de electrodos por procesos en seco. Perfil completo del autor y lista de patentes.
Investigación y revisión técnica.
- Autor y revisor técnico: Dany Huang, Ph.D., fundador y director ejecutivo de TOB NEW ENERGY, responsable de la revisión técnica de las Secciones 03, 05, 09 y 11, y de la interpretación de los casos de ingeniería de la Sección 11.
- Datos de mercado: Datos de instalación de China AutomotiveBattery Innovation Alliance informados el 16 de julio de 2026; informes semestrales de 2026 de los fabricantes cotizados; documentos de política del Ministerio de Industria y Tecnología de la Información. La atribución completa y el estado de verificación por afirmación se enumeran en Metodología y Fuentes de Datos.
- Corte de datos: 14 de octubre de 2026. Los datos de mercado cubren el primer semestre de 2026 (enero-junio); los cronogramas tecnológicos se extienden hasta 2027-2030 y se etiquetan como previsiones u objetivos de la empresa según corresponda.
- Alcance: el mercado de baterías de energía de China y sus implicaciones para los equipos de fabricación de baterías. Las cifras financieras son las informadas por cada empresa, en el ámbito del grupo cuando se indique, y no son recalculadas ni ajustadas por el autor.
- Limitaciones: las cifras de demanda de aplicaciones emergentes (eVTOL, robots humanoides) son previsiones de casas de investigación y divergen entre fuentes; se presentan como rangos de planificación. Los casos de ingeniería describen proyectos entregados por la empresa y no son auditorías independientes.
Soporte de ingeniería llave en mano de TOB NEW ENERGY
XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. se estableció en 2012, con un equipo fundador que ingresó a la industria de equipos de baterías en 2002. La empresa suministra equipos de baterías y soluciones integradas para tecnologías de iones de litio, estado sólido y iones de sodio, abarcando I+D de baterías, validación de procesos y producción. Ha prestado servicio a más de 8000 fábricas, universidades e instituciones de investigación de todo el mundo, emplea a más de 300 ingenieros y trabajadores, y ha completado más de 200 proyectos de líneas de producción de baterías. La inversión acumulada en I+D supera los 20 millones de USD, con un centro de investigación y pruebas de más de 3000 m² y un laboratorio conjunto entre universidad y empresa con el equipo del profesor He en la Universidad Central Sur que abarca la tecnología de baterías de estado sólido y de iones de sodio.
Si su hoja de ruta implica alguna de las transiciones descritas en este informe: una actualización de LFP o LMFP, una configuración convertible de iones de sodio, una línea piloto de estado sólido, procesamiento de electrodos secos o celdas para aviación y robótica, nuestro equipo de ingeniería puede revisar la configuración con usted. Solicite una revisión de configuración, explore el catálogo de equipos completo o lea el perfil de la empresa. Los distribuidores que atienden a fabricantes de baterías en sus propios mercados son bienvenidos a unirse al programa de distribuidores globales de TOB.
Metodología y fuentes de datos
Este estudio se basa principalmente en información pública, priorizando datos originales de organismos oficiales (China Automotive Battery Innovation Alliance), informes semestrales y anuncios de empresas cotizadas, e instituciones de investigación autorizadas (SNE Research, TrendForce, GGII, casas de análisis de valores e IIM). Está adaptado del China Power Battery Market Research Report, 2026 H1 (publicado en chino). Las cifras principales se contrastaron con una segunda fuente siempre que fue posible, y los datos de fuente única o de previsión se etiquetan indicando su base y nivel de incertidumbre. Los datos financieros cubren el primer semestre de 2026 (de enero a junio); los datos de mercado cubren el primer semestre de 2026 o se extienden al período 2025-2030E. Los hechos, las estimaciones y los juicios se distinguen en la medida de lo posible.
Alcance de los datos y definiciones
Diferentes estadísticas sobre baterías responden a diferentes preguntas, y compararlas sin tener en cuenta su definición conduce a conclusiones falsas. Las siguientes definiciones se aplican a lo largo de este informe.
- Instalaciones - baterías instaladas realmente en vehículos en China durante el período. Esta es la métrica principal utilizada en las secciones 01 y 02. No se trata ni de producción ni de ventas.
- Ventas - baterías de energía y de almacenamiento de energía vendidas por los fabricantes. Esta cifra es mayor que la de instalaciones porque incluye el almacenamiento estacionario y las exportaciones.
- Producción / volumen de producción - celdas fabricadas. Superior a las instalaciones, ya que la producción incluye el aumento de inventario y la exportación.
- Capacidad planificada - capacidad anunciada o planificada, que no está construida ni en producción. No debe compararse con las cifras de instalación o producción.
- Utilización - producción real medida en relación con la capacidad construida, según lo divulgado por la empresa en cuestión.
- Cifras financieras - alcance de grupo a menos que el segmento de baterías de una empresa se mencione explícitamente. Los ingresos del grupo de una empresa que también fabrica vehículos o productos electrónicos no son comparables con las cifras de un fabricante exclusivo de celdas.
- Datos reales frente a previsiones - cada tabla a continuación indica si los valores son datos reales o previsiones institucionales. Las previsiones son rangos, no compromisos, y se etiquetan como tales siempre que aparecen.
Fuentes y estado de verificación
Cada afirmación cuantitativa de este informe pertenece a una de tres categorías. Las afirmaciones marcadas como verificadas se rastrearon hasta una fuente pública antes de su publicación con una fecha establecida.
- Volúmenes de instalación y clasificaciones, primer semestre de 2026 (verificado). 335,6 GWh instalados de enero a junio de 2026, +12,0 % interanual; LFP 272,0 GWh (81,0 %); ternarias 63,4 GWh (18,9 %); CATL aproximadamente 154 GWh. Fuente: datos de China Automotive Battery Innovation Alliance publicados el 16 de julio de 2026.
- Previsión de instalaciones para el año completo 2026 (previsión institucional). Aproximadamente 888,7 GWh, +10,8 %. Fuente: investigación de la industria publicada el 1 de julio de 2026. Se trata de una previsión, no de datos reales.
- Resultados financieros de las empresas, primer semestre de 2026 (divulgación de la empresa). Cada cifra se extrae del propio informe semestral de la empresa. CATL: ingresos de 276 917 millones de RMB, beneficio neto atribuible a los accionistas de 43 284 millones de RMB, I+D de 11 377 millones de RMB. Las cifras a nivel de grupo para BYD y las cifras de segmento para otros fabricantes se indican en la tabla. Fuente: informes semestrales de las empresas; información divulgada por CATL.
- Regulación del reciclaje (verificado, atribución corregida). El aviso del Ministerio de Industria y Tecnología de la Información del 30 de julio de 2026 derogó las disposiciones sobre el uso en cascada, puso fin al listado de empresas de uso en cascada, eliminó aproximadamente 100 empresas cotizadas de uso en cascada y exigió que las baterías retiradas no se utilicen como paquetes completos o reensamblados en aplicaciones tales como bicicletas eléctricas, dando instrucciones a las organizaciones de normalización para que revisen las normas relacionadas. Los umbrales de recuperación de al menos el 90 % para el litio y al menos el 98 % para el níquel, el cobalto y el manganeso provienen de la edición de 2024 de las Condiciones estándar de la industria para la utilización integral de baterías de energía de vehículos de nueva energía retiradas, y no del aviso de julio de 2026. Una corrección anterior en este artículo confundió ambos documentos; los umbrales se conservan porque se localizó la norma de origen, pero aquí se atribuyen al documento correcto.
- Marco del 15.º Plan Quinquenal (verificado). Marco político y declaraciones de la Conferencia Mundial de Baterías de Energía de 2026. Fuente: Ministerio de Industria y Tecnología de la Información.
- Pronósticos de aplicaciones emergentes (pronóstico institucional, fuentes múltiples). Envíos de robots humanoides y demanda de baterías de estado sólido: TrendForcey GGII. El tamaño del mercado de baterías para aviación y una tasa de crecimiento anual compuesta (CAGR) del 41,8 %: informe de la industria de IIM, fuente única. Estas cifras difieren entre las distintas empresas de investigación y se presentan como rangos, no como valores confirmados.
- Especificaciones tecnológicas y cronogramas (anuncios de la empresa).Los objetivos de densidad de energía, los requisitos de punto de rocío y las fechas de producción de lotes pequeños reflejan las propias declaraciones públicas de los fabricantes y están etiquetados como objetivos, no como datos de producción verificados.
- Casos de ingeniería (registros de proyectos de la empresa).Los tres casos de la Sección 11 se han extraído de proyectos publicados en este sitio; las cifras de rendimiento citadas son los resultados informados por la empresa y no están auditados de forma independiente.
- Cifras de la empresa (divulgación de la empresa). Más de 8000 fábricas, universidades e instituciones de investigación atendidas; más de 300 ingenieros y trabajadores; más de 200 proyectos de líneas de producción de baterías; inversión acumulada en I+D superior a 20 millones de USD. Fuente: declaraciones de la empresa.
Nota sobre la incertidumbre residual: las cifras de instalación y financieras anteriores se contrastan con al menos un informe independiente. Los cronogramas tecnológicos, las tasas de adopción y las cifras de demanda de aplicaciones emergentes se basan en anuncios de los fabricantes y previsiones de agencias de investigación; son útiles a nivel direccional, pero no deben considerarse valores confirmados. Cuando no se ha podido rastrear una cifra hasta una fuente pública antes de su publicación, se presenta como una previsión o como criterio de ingeniería del autor, más que como un hecho.
Descargo de responsabilidad: este informe está recopilado a partir de información pública. Los datos de escenarios de aplicación emergentes son proyecciones institucionales sujetas a incertidumbre y no constituyen asesoramiento de inversión.
 suscribete a nosotros